Domain rollbiegen.de kaufen?
Wir ziehen mit dem Projekt
rollbiegen.de um.
Sind Sie am Kauf der Domain
rollbiegen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rollbiegen.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
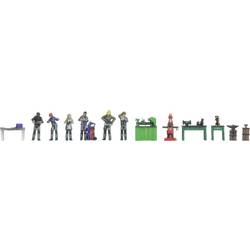
NOCH N Themenwelt Metallverarbeitung Bemalt, Stehend 35904Metallverarbeitung – 3D-Master-Figuren in Spur N Die Figuren-Themenwelt „Metallverarbeitung“ von NOCH bringt industrielle Szenen in Ihre Modelllandschaft. Dieses Set umfasst fein detaillierte Figuren und Werkstattzubehör, die eine realistische Metallverarbeitungswerkstatt darstellen. Mit Schweißgeräten, Drehmaschinen und Ambossen sowie Arbeitern bei verschiedenen Tätigkeiten wird jede Modelllandschaft aufgewertet. Die 3D-Master-Figuren in Spur N überzeugen durch präzise Details und hohe Qualität. Ideal geeignet, um authentische und lebendige Werkstattszenen in Ihrem Modellbauprojekt zu kreieren.28,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Blech Schrumpf- und Streckgerät - SS-18FD - Blechumformung - Blechbiegen - Karosserieinstandsetzung - Dachbleche - DunkelgrünMetall-Streck- und Stauchgerät auf Standfuß Dieses robuste Blechbearbeitungswerkzeug vereint Strecken und Stauchen in einer Maschine und ermöglicht präzises Formen von Blechen für Karosseriearbeiten, Restaurierungen und Metallabdeckungen. Mit stabilem Standfuß, tiefer Ausladung von 2,54 cm und belastbarer Konstruktion ist es die zuverlässige Wahl für effiziente Werkstattprozesse. HauptvorteileZwei-in-eins: Strecker und Staucher in einer EinheitLanglebige Eisenkonstruktion mit schützender LackierungStabiler H-förmiger Stand für präzise ErgebnisseKraftsparende Pedalbedienung für kontrollierte VerformungKompakte Ausladung von 2,54 cm für feine Kantenarbeiten Mehrwert im Einsatz Die kombinierte Funktion spart Zeit, da Strecken und Stauchen ohne Maschinenwechsel erfolgen. Ideal für passgenaue Kanten, Rundungen und Flansche. Robust und dauerhaft Das Gehäuse aus hartem Eisen widersteht Verformungen. Die lackierte Oberfläche schützt vor Korrosion und Abnutzung - für eine lange Lebensdauer im t435,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SNG 0367002 - Erste Hilfe Advocat MT-CD MetallverarbeitungAdvocat Metallverarbeitung DIN 13157 In vielen Betrieben ist der am häufigsten benötigte Verbandstoff das einfache Wundpflaster. Die DIN 13157 allerdings gibt nur eine begrenzte Anzahl Wundpflaster vor. Darum kombiniert der neue Erste-Hilfe-Koffer Advocat praktisch und platzsparend unseren erstklassigen Erste-Hilfe-Koffer mit einem voll ausgestatteten Pflasterspender, ganz ohne Qualitätskompromisse. Ca. 400 × 300 × 150 mm inkl. Wandhalterung mit 90°-Stopp-Arretierung Er bietet schnellen Zugriff auf bis zu 115 Wundpflaster in verschiedenen Formen und Größen ohne das Hauptfach zu öffnen. Die Erste-Hilfe-Füllung bleibt dabei vollständig! So können Sie häufiges Prüfen und Nachfüllen des Koffers vermeiden und damit Zeit und Handgriffe sparen. Der integrierte Pflasterspender verfügt zusätzlich über eine Diebstahlsicherung. Qualität "made in Germany" ABS Kunststoff abgerundete Kanten Umlaufende Gummidichtung Integrierte Plombiervorrichtung Leichtgängige Drehverschlüsse Verstärkter Tragegriff Transparente Abdeckplatten Variable Inneneinteilung Behältnisse für Nahrungs- und Lebensmittelindustrie geeignet.299,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Wann spricht man von Selbstbehalt?
Wann spricht man von Selbstbehalt? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NOCH N Themenwelt Metallverarbeitung Bemalt, Stehend 35904Metallverarbeitung – 3D-Master-Figuren in Spur N Die Figuren-Themenwelt „Metallverarbeitung“ von NOCH bringt industrielle Szenen in Ihre Modelllandschaft. Dieses Set umfasst fein detaillierte Figuren und Werkstattzubehör, die eine realistische Metallverarbeitungswerkstatt darstellen. Mit Schweißgeräten, Drehmaschinen und Ambossen sowie Arbeitern bei verschiedenen Tätigkeiten wird jede Modelllandschaft aufgewertet. Die 3D-Master-Figuren in Spur N überzeugen durch präzise Details und hohe Qualität. Ideal geeignet, um authentische und lebendige Werkstattszenen in Ihrem Modellbauprojekt zu kreieren.28,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Blech Schrumpf- und Streckgerät - SS-18FD - Blechumformung - Blechbiegen - Karosserieinstandsetzung - Dachbleche - DunkelgrünMetall-Streck- und Stauchgerät auf Standfuß Dieses robuste Blechbearbeitungswerkzeug vereint Strecken und Stauchen in einer Maschine und ermöglicht präzises Formen von Blechen für Karosseriearbeiten, Restaurierungen und Metallabdeckungen. Mit stabilem Standfuß, tiefer Ausladung von 2,54 cm und belastbarer Konstruktion ist es die zuverlässige Wahl für effiziente Werkstattprozesse. HauptvorteileZwei-in-eins: Strecker und Staucher in einer EinheitLanglebige Eisenkonstruktion mit schützender LackierungStabiler H-förmiger Stand für präzise ErgebnisseKraftsparende Pedalbedienung für kontrollierte VerformungKompakte Ausladung von 2,54 cm für feine Kantenarbeiten Mehrwert im Einsatz Die kombinierte Funktion spart Zeit, da Strecken und Stauchen ohne Maschinenwechsel erfolgen. Ideal für passgenaue Kanten, Rundungen und Flansche. Robust und dauerhaft Das Gehäuse aus hartem Eisen widersteht Verformungen. Die lackierte Oberfläche schützt vor Korrosion und Abnutzung - für eine lange Lebensdauer im t435,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SNG 0367002 - Erste Hilfe Advocat MT-CD MetallverarbeitungAdvocat Metallverarbeitung DIN 13157 In vielen Betrieben ist der am häufigsten benötigte Verbandstoff das einfache Wundpflaster. Die DIN 13157 allerdings gibt nur eine begrenzte Anzahl Wundpflaster vor. Darum kombiniert der neue Erste-Hilfe-Koffer Advocat praktisch und platzsparend unseren erstklassigen Erste-Hilfe-Koffer mit einem voll ausgestatteten Pflasterspender, ganz ohne Qualitätskompromisse. Ca. 400 × 300 × 150 mm inkl. Wandhalterung mit 90°-Stopp-Arretierung Er bietet schnellen Zugriff auf bis zu 115 Wundpflaster in verschiedenen Formen und Größen ohne das Hauptfach zu öffnen. Die Erste-Hilfe-Füllung bleibt dabei vollständig! So können Sie häufiges Prüfen und Nachfüllen des Koffers vermeiden und damit Zeit und Handgriffe sparen. Der integrierte Pflasterspender verfügt zusätzlich über eine Diebstahlsicherung. Qualität "made in Germany" ABS Kunststoff abgerundete Kanten Umlaufende Gummidichtung Integrierte Plombiervorrichtung Leichtgängige Drehverschlüsse Verstärkter Tragegriff Transparente Abdeckplatten Variable Inneneinteilung Behältnisse für Nahrungs- und Lebensmittelindustrie geeignet.299,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
-
Wann spricht man von Selbstbehalt?
Wann spricht man von Selbstbehalt? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.